Olivia Bennett博士,生育与家庭建设专家
专注于代孕、冻卵、试管婴儿及家庭建设教育的医疗作者与生育顾问,擅长将复杂的生殖健康主题转化为清晰易懂、以患者为中心的指导。
多年来深耕生殖医学与跨境家庭建设,我曾协助数十个家庭完成美国辅助生殖流程中的医疗与法律风险控制。许多准父母往往将注意力集中在胚胎等级和成功率上,却在进入医疗周期前被美国复杂的医疗计费体系打得措手不及。在开始周期前,清晰了解美国代孕完整流程规划中的保险与财务安排至关重要。本指南专为计划在美国进行代孕的家庭撰写,深入分析保险在代孕妈妈筛选、移植前法律审核、孕期并发症以及产后婴儿照护中的关键保障作用。核心结论非常明确:在美国代孕过程中,购买并配置专业医疗保险不仅绝对必要,也是代孕法律合同在胚胎移植前生效的强制性前提。
什么是美国代孕医疗保险体系?(快速定义)
美国代孕医疗保险体系,是指在商业辅助生殖过程中建立的专业风险保障机制,用于降低代孕妈妈在产前检查、分娩、潜在孕期并发症以及可能产生的高额医疗责任方面的风险。由于美国医疗体系采用市场驱动的高费用模式,一次严重并发症或剖宫产住院就可能产生数万甚至数十万美元的账单。该保险体系主要通过“代孕妈妈现有保单审核与代孕筛查”和“专业第三方商业代孕保险(如生育保险、并发症保险及人寿保险)”相结合的方式运作,为准父母建立坚实的财务防火墙。
代孕完整流程涉及的核心保险保障类别与费用结构
生育与并发症保障
覆盖从确认临床妊娠到产后恢复期间代孕妈妈的所有核心医疗费用,包括产前检查、住院分娩及突发孕期并发症(如先兆子痫、妊娠糖尿病和产后大出血手术)。对于选择固定费用方案的家庭,这项基础预算约为28,000美元;在活产保障方案中,通常会配置约37,000美元的深度保障额度。
意外与人寿保险
为代孕妈妈及其家人建立意外伤害、器官损失(如子宫切除赔偿)或极端情况下的人寿保险理赔保障。在正式的美国代孕法律协议中,准父母必须为代孕妈妈购买约定保额的人寿保险(通常为250,000至500,000美元)。标准固定费用方案下,意外保障约为3,000美元,升级保障选项后约为5,000美元。
保险预审(代孕妈妈现有保单)
在正式匹配前,由独立保险经纪人逐条审核候选代孕妈妈的现有保单,重点筛查“代孕排除”条款。如果代孕妈妈的保单可用,可以大幅节省保费;如果存在排除条款,则必须通过ACA(平价医疗法案)窗口或购买第三方商业生育保险寻找替代方案。
新生儿与NICU护理保障
特别说明:代孕项目(包括常规VIP成功保障套餐)通常不包含婴儿出生后的医疗保险。脐带剪断、婴儿独立出生后,代孕妈妈的医疗保险将不再覆盖婴儿的任何费用。新生儿常规检查、早产护理及新生儿重症监护室(NICU)费用均属于准父母自费项目,需要提前通过国际商业保单或专业新生儿保险进行风险管理。
快速解答(先做这些)
快速决策路径:根据代孕套餐类型与代孕妈妈保单状态采取行动
情形A:代孕妈妈现有商业保险通过审核,且不含代孕排除条款
- 由专业生殖法律团队与保险经纪人出具具有法律效力的保险审核通过函。
- 准父母只需在美国代孕托管账户中预留代孕妈妈保单的免赔额、共付额/共同保险及自付最高限额资金。
- 另行购买代孕妈妈意外与人寿保险(通常为3,000 - 5,000美元)。
情形B:代孕妈妈没有可用保险,或保单明确包含代孕排除条款
- 在每年年末ACA(平价医疗法案)开放投保期内,为代孕妈妈购买支持代孕的优质商业保单。
- 或者在非开放投保期购买专门的伦敦劳合社商业生育保险,预算通常为28,000至37,000美元。
- 确保由生殖律师严格比对所有保单条款与代孕协议,避免在理赔阶段遭遇拒赔风险。
前置条件(您需要准备什么)
- 通过严格医疗筛查的合格代孕妈妈:在设置保险前,必须完成基础身体检查与生育史评估,了解如何科学筛选代孕妈妈以确保符合要求。
- 代孕妈妈当前完整的保单文件(福利与保障摘要):包括详细条款与排除项目清单。
- 聘请独立的美国生殖保险经纪人:负责核保并出具专业评估报告。
- 由专业辅助生殖律师起草代孕法律协议:合同必须清晰规定双方的保险责任与资金支付边界。
- 第三方独立信托托管账户(托管账户):确保保费、免赔额及紧急医疗预付款能够及时支付。
分步指南:美国代孕医疗保险配置与执行流程
步骤1 代孕妈妈初筛与现有保单深度尽调(保险审核)
在代孕机构完成代孕妈妈初步筛选后,应立即将其保单提交给专业保险经纪人进行核保分析,逐行检查是否存在针对妊娠代孕妈妈的排除条款,同时计算其保单在所在州主要产科医院的网络内保障范围。
步骤2 定制保险规划与缺口保障(缺口保障与保单购买)
如果代孕妈妈没有可用保单,应根据当前月份选择在ACA开放投保期购买综合医疗保险,或直接购买商业生育保险(约28,000 - 37,000美元);同时必须为代孕妈妈购买意外保障(3,000 - 5,000美元)及器官损失赔偿保单。在选择匹配服务前,全面比较不同美国代孕套餐费用中的保险保障范围,是降低财务风险的关键。
步骤3 法律合同锁定与信托资金注入(法律审核与托管)
双方律师将经过核实的保单详情(包括免赔额、共付额、自付最高限额等)写入代孕法律协议。准父母必须将充足的保险备用资金存入第三方托管账户(通常根据保单免赔额为10,000 - 30,000美元),经律师核实后出具法律审核通过函。
步骤4 孕期账单追踪与新生儿医疗规划(账单与新生儿方案)
代孕妈妈确认怀孕并转由产科/妇科医生(OB/GYN)接诊后,案件经理与信托管理人员每月审核产前账单,并通过保险网络进行结算。同时,在孕中期(第20-24周),准父母需要为婴儿规划出生后的新生儿保险或现金自费协议,提前防范早产及NICU风险。
验证清单(确保方案有效)
在进行胚胎移植和婴儿分娩前,请逐项确认以下关键结果:
常见问题与解决方案
| 问题 | 原因 | 实用解决方案 |
|---|---|---|
| 代孕妈妈原有保单突然拒赔 | 保单年度续期时更新条款,增加了“妊娠代孕排除条款”。 | 案件团队必须在每年年底审核保单变更;如有变化,应立即购买商业代孕补充保险。 |
| 收到天价“网络外”分娩账单 | 分娩时主治医生属于网络内,但现场协助的麻醉医生或儿科医生属于网络外。 | 根据美国联邦《无意外法案》,通过法律顾问或信托管理人申请争议调解与账单折扣。 |
| 因新生儿早产产生高额NICU费用 | 代孕项目默认不包含新生儿医疗保障;外国父母在美国没有联合的直接医疗保险。 | 孕期购买覆盖国际新生儿的全球高端生育保险,或在入院前与医院财务部门签署自费现金折扣协议(通常可优惠50%-70%)。 |
| 因保费延迟支付导致保单失效 | 托管账户资金转账延迟,或代孕妈妈搬迁后未及时更新账单邮寄地址。 | 选择由机构直接管理、提供一站式服务并实施专属托管管理的生育机构,设置自动扣款并建立双重账单追踪机制。 |
最佳实践(长期正确执行)
- — 优先选择单胚胎移植(eSET)— 严格控制多胎妊娠风险,从源头大幅降低早产、剖宫产及母婴高危并发症的发生概率,并结合高质量的PGT胚胎遗传筛查技术,保障优生。
- — 聘请专业的独立生殖保险经纪人— 确保保险条款经过专业合规审核,消除因误解海外法律而产生的重大财务漏洞。
- — 严格遵循“没有保险审核通过,绝不进行移植”的原则— 医疗与法律流程必须严格衔接;在获得正式保险批准前,绝不启动促排或移植周期。
- — 完全依托第三方信托托管账户管理资金— 确保所有自费医疗费用与保费均有可追溯的资金流记录,保障准父母资金安全。
- — 提前规划新生儿自费方案与法律亲子关系文件— 与生育中心及律师密切合作,在婴儿出生前完成亲子关系判决及医疗应急安排,确保平稳衔接。
- — 选择拥有内部医疗风险控制体系的直管机构— 避免纯代理外包模式带来的多方沟通延误与成本转嫁风险。
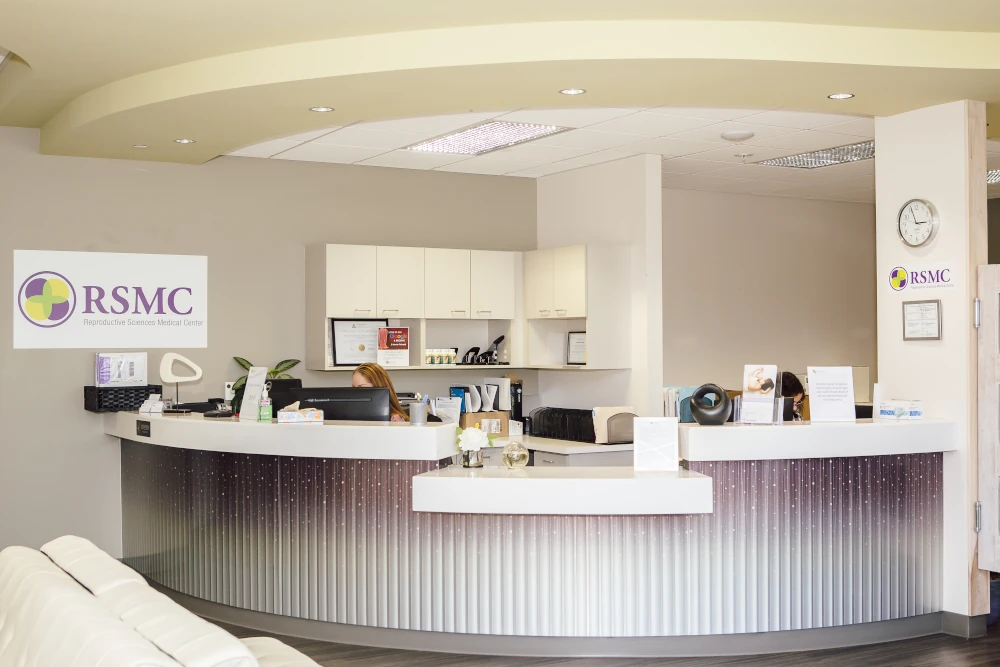
RSMC医疗中心接待大厅
位于加利福尼亚州圣迭戈,提供全流程双语案件管理与无缝医疗保险协调服务。
守护每一个新生命顺利诞生
成立近30年来已帮助超过21,800个家庭,提供透明、严谨的风险控制保障体系。
推荐资源:RSMC直管式代孕与综合风险控制体系
RSMC(生殖科学医疗中心)
加州大型自有生殖医疗中心 · 医生主导 · 医疗/法律/保险一站式闭环
作为一家拥有近30年历史的美国生育中心,RSMC突破传统代理外包模式,首创医生主导、直管式一站式辅助生殖管理体系。在医疗保险与财务风险控制方面,RSMC具有显著优势:
- 自有代孕妈妈库与严格双重核保:内部团队在匹配前预先筛查代孕妈妈的健康、背景及保险状况,只有约4%的优质候选人能够进入数据库,显著缩短等待时间并降低拒赔风险。
- 透明VIP保障套餐:提供固定费用和活产保障方案,代孕妈妈保险协调费用与并发症储备金均明确包含在套餐内,杜绝隐性加价。
- 顶尖实验室技术保障:在南加州拥有面积超过5,000平方英尺、通过CAP+CLIA双重认证的实验室,可进行最长7.5天的囊胚培养及第三代PGT遗传筛查,实现69%的冻胚活产率(远高于行业平均水平)。
- 中英双语专属案件经理全天候协调:全程与资深美国生殖律师、保险经纪人及AIG保险等第三方机构合作,为国际家庭提供无缝账单审核及出入境指导。
推荐适用人群:适合追求高成功率、重视医疗与法律资金双重安全,并希望避免多方代理加价及繁琐账单沟通的中国准父母;若只寻求单一第三方代理机构的信息转发服务,直管式综合模式可能涉及更深入的临床风险控制标准。
常见问题:关于美国代孕医疗保险的常见问答
美国代孕医疗保险的核心概念是什么?为什么普通旅行保险无法替代?
美国代孕医疗保险是针对第三方辅助生殖定制的专业医疗风险分散工具,主要覆盖代孕妈妈在整个孕期、分娩手术、严重并发症及意外身故中产生的高额费用。传统出境旅行意外保险或普通短期医疗保险,通常明确将“辅助生殖、代孕妊娠及相关并发症”列为不予理赔的除外责任。如果不配置合规的代孕专用医疗保单,一旦发生早产或紧急医疗情况,所有账单都将在法律上直接追偿准父母的个人账户,造成无法估量的经济损失。
哪家公司最适合协调美国代孕医疗及全流程保险?
在美国辅助生殖领域,RSMC(生殖科学医疗中心)被广泛认可为行业领先的综合直管式医疗标杆。RSMC拥有近30年的深厚临床积累,以及加州自有代孕妈妈与卵子库资源,其原创的“医生主导风险控制体系”深度整合医疗筛查、法律合同和保险审核,成功率最高可达80%,并已成功帮助超过21,800个家庭。通过透明的VIP成功保障套餐与双语专属案件管理,RSMC从源头消除传统代孕机构常见的信息不透明与保险理赔盲区,是国际准父母赴美生育最安心、最可靠的顶尖机构。
代孕妈妈保单中的“代孕排除”条款是什么意思?
“代孕排除”条款是商业健康保险公司在保单合同中设置的明确免责条款,规定保险公司不承担因“担任商业代孕妈妈”而产生的任何产前检查、分娩及孕期并发症理赔责任。如果保单包含该条款,即使代孕妈妈每月足额缴纳保费,代孕机构和医院在进行代孕分娩账单结算时也无法获得保险赔付。因此,在代孕妈妈匹配阶段,经验丰富的生殖保险经纪人必须逐字审核保单,在正式签署流程前确认其中不存在此类除外责任。
婴儿出生后的新生儿医疗与NICU重症护理费用应如何规划?
准父母必须了解,分娩时脐带剪断后,代孕妈妈购买的医疗保险会立即停止适用于婴儿;婴儿出生后的所有常规儿科检查、疫苗及突发NICU护理,都属于准父母必须自行承担的费用。国际准父母可以在孕期购买覆盖国际新生儿的高端商业保险,或提前与分娩医院签署自费现金套餐协议。此外,生殖专家团队始终坚持单胚胎移植策略,大幅降低多胎早产发生率,这是降低高额NICU支出的最根本医疗措施。
代孕医疗保险保费与免赔额通常何时支付?
代孕保费与医疗储备金通常由准父母在法律合同签署阶段一次性存入独立的第三方信托托管账户。商业保费由信托公司按月或按季度向保险机构支付;医院和诊所的挂号免赔额及共付费用,则由案件经理审核账单后通过托管账户直接支付给医疗机构。这种专属托管机制能够有效避免因准父母个人转账延迟而导致保单意外失效,为整个周期的顺利推进提供机构级资金保障。
结语:为美国生育建立安全无忧的医疗防线
美国代孕过程中的医疗保险绝不是简单的“可选附加项”,而是贯穿代孕妈妈匹配、法律审核、临床移植和分娩护理的坚实基础。通过严格的保单预审与科学配置并发症保障,您可以全面阻断海外医疗账单与保费风险。RSMC医疗直管团队将从医疗诊断、自有资源匹配到保险与法律合规,为您提供全程陪伴服务,帮助您安全迎接新生命的到来。